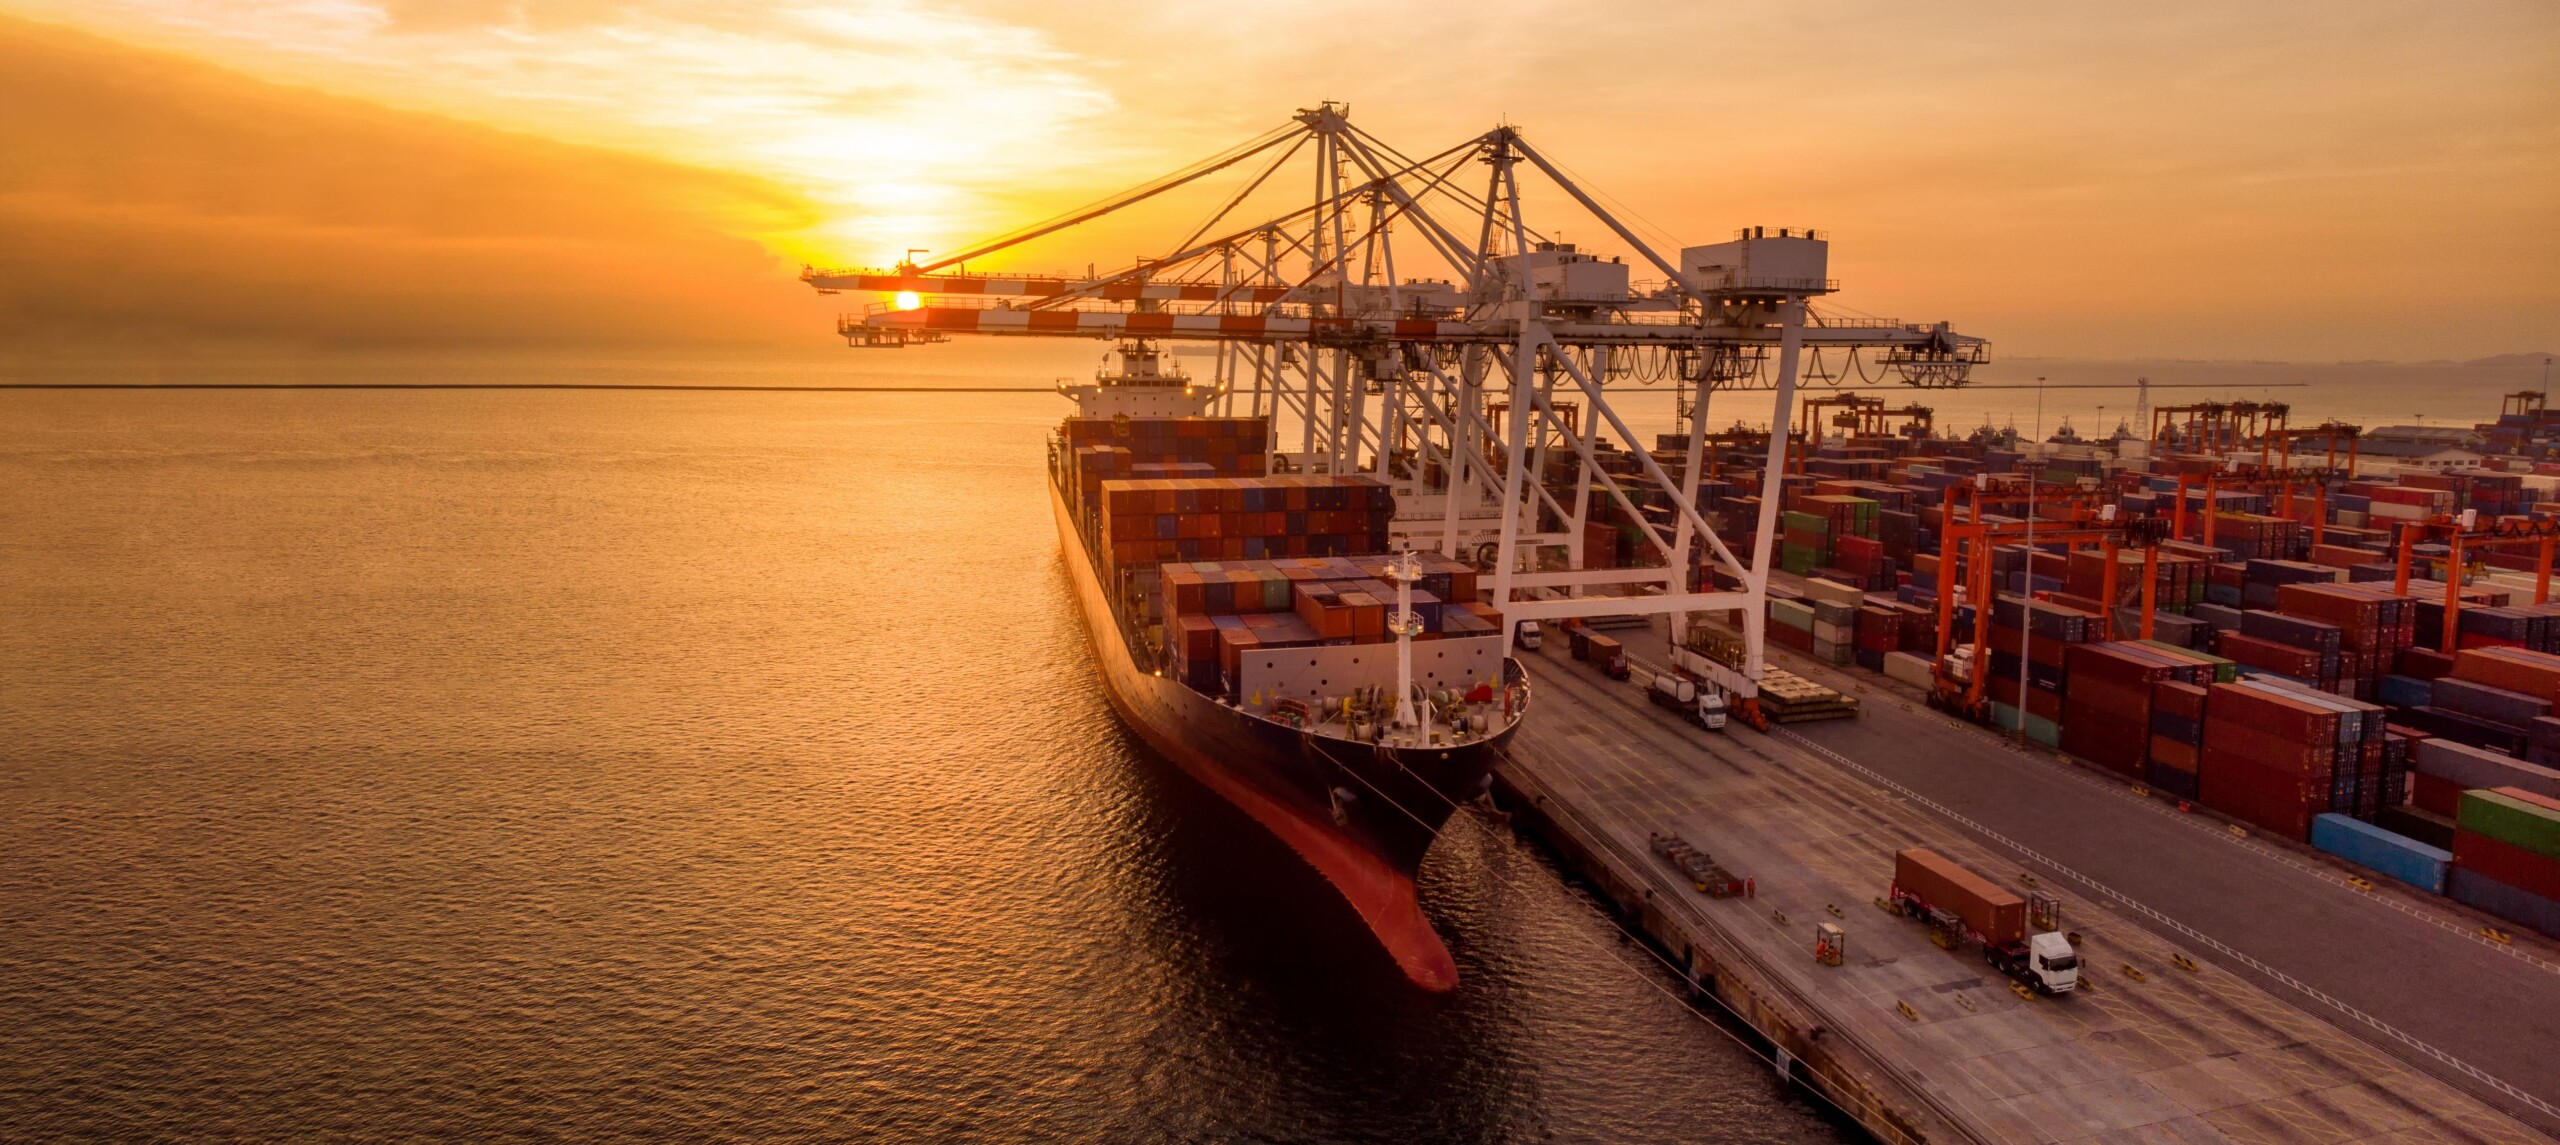
Vingt ans après la première vague de mises en concession, les terminaux à conteneurs d’APique de l’Ouest et du Centre ont changé de visage : portiques modernes, quais en eau profonde, trafics records. Mais alors que des contrats arrivent à échéance, que d’autres sont renégociés et que le marché se concentre entre quelques groupes, une question s’impose aux autorités portuaires membres de l’AGPAOC : savons-nous réellement mesurer ce que nos concessions nous rapportent ?
LES CHAMPIONS UN BILAN D’ABORD POSITIF
e bilan d’ensemble est favorable. L’étude réalisée par CPCS pour la CEDEAO en 2020, qui a évalué douze terminaux dans neuf pays sur sept indicateurs
socio-économiques, montre que presque tous les ports ont vu leur trafic conteneurisé et leurs escales progresser après la concession. En 2018, deux terminaux concédés, Lomé Container Terminal (1 015 734 EVP) et MPS à Tema (1 007 065 EVP), avaient déjà franchi le cap du million d’EVP.
Le gain le plus tangible concerne le chargeur. Selon ces mêmes travaux, le coût total d’importation d’un conteneur de 20 pieds a reculé dans tous les pays étudiés : –73 % au Ghana, –69 % pour Lagos, –46 % à Conakry, –36 % à Abidjan et San Pedro, –19 % à Dakar et Lomé.
Les concessions ont aussi mobilisé des capitaux considérables. Le guide pratique du SSATP (2017), élaboré à la demande de l’Association de Gestion des Ports de l’Afrique de l’Ouest et du Centre (AGPAOC), retrace la montée des tickets d’entrée : aucun pour le TC1 d’Abidjan en 2003, 5 millions de dollars à Tema en 2004, 25 millions à Cotonou en 2009, 120 millions d’euros pour le TC2 d’Abidjan en 2013. Ce terminal, inauguré en décembre 2022, a coûté 596 milliards de FCFA, dont 334 apportés par le Port Autonome d’Abidjan et 262 par le concessionnaire. Le port a traité 1 697 131 EVP en 2025.
Dakar illustre l’effet d’un concessionnaire qui investit. Premier port d’Afrique subsaharienne au Container Port Performance Index (CPPI) 2024 de la Banque mondiale, il a vu son score passer de –82 à +23 grâce à de nouveaux portiques, des parcs étendus et un système d’information portuaire.
DES ANGLES MORTS PERSISTANTS
Ces résultats masquent pourtant des fragilités. Premier constat : la baisse du coût global n’a pas toujours profité aux tarifs du terminal. Les frais facturés au niveau du terminal ont progressé de 66
% à Tema, 53 % à Dakar, 28 % à Cotonou et 16 % à Monrovia après concession. Dans la plupart de nos pays, le trafic domestique reste captif, avec un seul terminal à conteneurs par port. L’étude CEDEAO situe d’ailleurs au-delà de 500 000 EVP le seuil à partir duquel une concurrence intra-portuaire devient réaliste.
Deuxième constat : la performance reste inégale. Au CPPI 2024, qui classe 403 ports, Lomé est 320e, Abidjan 358e, Douala 381e, Tema 393e, Kribi 397e et Pointe-Noire 401e. Le temps passé par les navires au port demeure le principal handicap de la région, à l’exception notable de Dakar et des progrès de Cotonou, qui a gagné près de 227 points en un an.
Troisième constat, le plus préoccupant : le suivi. L’étude CEDEAO juge les initiatives RSE des concessionnaires minimales et leur suivi quasi inexistant. Elle relève aussi que les usagers perçoivent la performance et les coûts plus défavorablement qu’ils ne le sont, signe d’un déficit d’information publique. Trop souvent, l’autorité concédante signe un contrat de 25 ou 35 ans sans se doter de l’équipe, des tableaux de bord et des outils de sanction qui permettraient de le piloter.
2022-2026 : UNE NOUVELLE DONNE CONTRACTUELLE
Le paysage a changé en profondeur. En décembre 2022, MSC a finalisé le rachat de Bolloré Africa Logistics pour 5,7 milliards d’euros, devenu Africa Global Logistics (AGL). L’opérateur repris détenait 16 concessions de terminaux à conteneurs, notamment en Côte d’Ivoire, au Ghana, au Nigeria, au Cameroun, au Gabon, au Congo, au Togo et en Guinée. Ajoutée aux terminaux déjà opérés par TIL, autre filiale de MSC, à Lomé ou San Pedro, cette consolidation place un même armateur aux commandes d’une large part de notre façade. Les clauses de non-discrimination recommandent de se renforcer lorsque l’opérateur est lié à une compagnie maritime, deviennent centrales.
Les échéances arrivent, elles aussi. Au Nigeria, dont le programme de concession date de 2006, huit des 27 contrats avaient expiré en octobre 2024 ; celui du terminal B de Tin Can Island est échu depuis 2016. En avril 2026, la NPA a confirmé une revue complète du cadre avant tout renouvellement, afin de régler les désaccords sur les attentes de performance et le soutien en infrastructures. Au Cameroun, la fin de la concession de DIT à Douala, fin 2019, a ouvert un long contentieux. La régie publique qui a pris le relais a déclaré avoir investi 44 milliards de FCFA en quatre ans, davantage que les 43,4 milliards de l’ancien concessionnaire en quinze ans sans omettre la redevance versée au Port Autonome de Douala (PAD) qui est passée de 4,6 milliards sous l’ancien modèle à 15,7 milliards dès la première année de reprise de concession soit une évolution / impact de + 241 % Multipliée par près de 4. Au Sénégal, un avenant a été signé avec DP World en septembre 2025 autour du port de Ndayane, dont la première phase représente 840 millions de dollars.
Partout, la leçon est la même : renouveler, prolonger ou renégocier sans évaluation documentée revient à décider à l’aveugle.
RECOMMANDATIONS : DU CONTRAT SIGNÉ AU CONTRAT PILOTÉ
A l’analyse des concessions existantes et des forces et faiblesses constatées, il est de mise de faire des recommandations suivantes :
- Créer dans chaque autorité portuaire un Comité interne de suivi et d’évaluation des concessions. Rattaché à la direction générale, il réunirait exploitation, finances, juridique et technique, dont des membres ayant préparé la transaction. Il analyserait les rapports mensuels de l’opérateur, conduirait des revues trimestrielles, exigerait la comptabilité analytique avant toute hausse tarifaire et appliquerait les pénalités prévues.
- Mettre en place des systèmes digitalisés de contrôle systématique. Les outils technologiques avec l’avènement de l’Intelligence Artificielle devraient permettre de suivre et d’évaluer systématiquement l’exécution des contrats de concession et de faire des reporting périodiques pour les décideurs.
- Adosser ces comités à un dispositif régional. L’AGPAOC peut porter un référentiel commun d’indicateurs (productivité à quai, temps d’escale, séjour des conteneurs, rotation des camions), des revues par les pairs et un observatoire publiant un tableau de bord annuel. La CEDEAO, via son unité PPDU, et la CEEAC pour l’Afrique centrale feraient des guides pratiques la référence de leurs États membres, avec l’appui des bailleurs africains (BAD, BOAD).
- Instituer la révision et la réévaluation périodiques. Chaque contrat devrait prévoir une clause de rendez-vous annuelle, biennale ou quinquennale, un audit indépendant à mi-parcours et une réévaluation complète au moins deux ans avant l’échéance. Le renouvellement serait conditionné aux indicateurs atteints, et redevances ou plafonds tarifaires réajustés au vu des résultats.
- Réguler le trafic captif. Plafonds tarifaires fondés sur les coûts, publication des tarifs et mécanisme formel de plaintes des usagers, avec délais de réponse et sanctions en cas de discrimination avérée.
- Rendre la transparence obligatoire. La Côte d’Ivoire a publié au Journal officiel l’intégralité de la convention du TC2 (décret n° 2014-22). Contrats, rapports de performance et avis d’un Conseil portuaire doté d’un vrai rôle devraient suivre le même chemin.
CONCLUSION
La concession n’est ni une panacée ni un échec : c’est un outil, dont la valeur dépend de la capacité de l’autorité concédante à le piloter dans la durée. Face à des opérateurs mondiaux dotés de solides équipes juridiques, nos autorités portuaires doivent négocier, suivre et réévaluer à armes égales. Faire du suivi-évaluation une fonction permanente, appuyée par l’AGPAOC, la CEDEAO et la CEEAC, est le prochain chantier de la réforme portuaire africaine
Par / By : Esaie Afri KOUASSI, Expert en Gestion Portuaire